Domain fleischkontrolleur.de kaufen?
Wir ziehen mit dem Projekt
fleischkontrolleur.de um.
Sind Sie am Kauf der Domain
fleischkontrolleur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fleischkontrolleur.de kaufen?
Was sind die gängigen Verfahren und Standards für die Inspektion von Industrieanlagen in Bezug auf Sicherheit und Qualitätssicherung?
Die gängigen Verfahren für die Inspektion von Industrieanlagen in Bezug auf Sicherheit und Qualitätssicherung umfassen visuelle Inspektionen, zerstörungsfreie Prüfungen, Risikobewertungen und Audits. Visuelle Inspektionen werden durchgeführt, um offensichtliche Mängel oder Schäden zu identifizieren, während zerstörungsfreie Prüfungen wie Ultraschall- oder Röntgenprüfungen eingesetzt werden, um versteckte Defekte aufzudecken. Risikobewertungen dienen dazu, potenzielle Gefahren zu identifizieren und zu bewerten, während Audits sicherstellen, dass die Anlagen den geltenden Standards und Vorschriften entsprechen. Diese Verfahren und Standards sind entscheidend, um die Sicherheit und Qualität von Indust **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
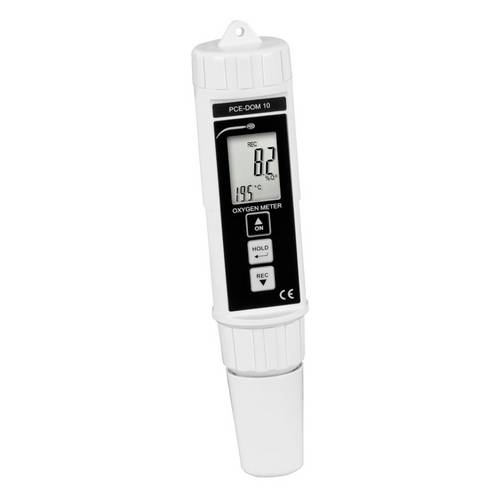
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jamey Aebersold Favorite StandardsJamey Aebersold Favorite Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold Volume 22, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562241780, AEB 140222, 20,8 x 27,4 cm, 54 Seiten, inkl. Online-Audio-Material mit Demo- und Play-Along-Versionen19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **

Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
PCE Instruments Hygiene / Lebensmittel Prüfgerät PCE-DOM 10Das Sauerstoffmessgerät ist ein Messgerät, um den Sauerstoffgehalt sowohl in Flüssigkeiten, als auch in der Umgebungsluft, zu bestimmen. Mit diesem Sauerstoffmessgerät lassen sich in kürzester Zeit Wasseranalysen über den Sauerstoffgehalt durchführen. Mit dem integrierten Temperatursensor ist das Sauerstoffmessgerät in der Lage, eine automatische Temperaturkompensation vorzunehmen. Dadurch findet das Sauerstoffmessgerät seine Anwendung auch bei der Analyse des Sauerstoffgehaltes von Seen oder auch an Bachläufen, da hier starke Temperaturschwankungen auftreten können, die das Messergebnis verfälschen. Auch wird dieses Sauerstoffmessgerät zum Beispiel in der Fischzucht verwendet. Vor der Erstinbetriebnahme ist die Sensorik bei dem Sauerstoffmessgerät zunächst trocken. Um eine Messung durchzuführen, muss die Sensorik von dem Sauerstoffmessgerät mit dem mitgelieferten Elektrolyt versehen werden. Auch bei einer möglichen Beschädigung der Membran lässt sich diese innerhalb weniger Schritte bei dem Sauerstoffmessgerät tauschen. Damit wird gewährleistet, dass das Sauerstoffmessgerät innerhalb kürzester Zeit wieder einsatzbereit ist.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Verfahren und Standards für die Inspektion von Industrieanlagen in Bezug auf Sicherheit und Qualitätssicherung?
Die gängigen Verfahren für die Inspektion von Industrieanlagen in Bezug auf Sicherheit und Qualitätssicherung umfassen visuelle Inspektionen, zerstörungsfreie Prüfungen, Risikobewertungen und Audits. Visuelle Inspektionen werden durchgeführt, um offensichtliche Mängel oder Schäden zu identifizieren, während zerstörungsfreie Prüfungen wie Ultraschall- oder Röntgenprüfungen eingesetzt werden, um versteckte Defekte aufzudecken. Risikobewertungen dienen dazu, potenzielle Gefahren zu identifizieren und zu bewerten, während Audits sicherstellen, dass die Anlagen den geltenden Standards und Vorschriften entsprechen. Diese Verfahren und Standards sind entscheidend, um die Sicherheit und Qualität von Indust **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Ähnliche Suchbegriffe für Steuerliche
-
Jamey Aebersold Favorite StandardsJamey Aebersold Favorite Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold Volume 22, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562241780, AEB 140222, 20,8 x 27,4 cm, 54 Seiten, inkl. Online-Audio-Material mit Demo- und Play-Along-Versionen19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.